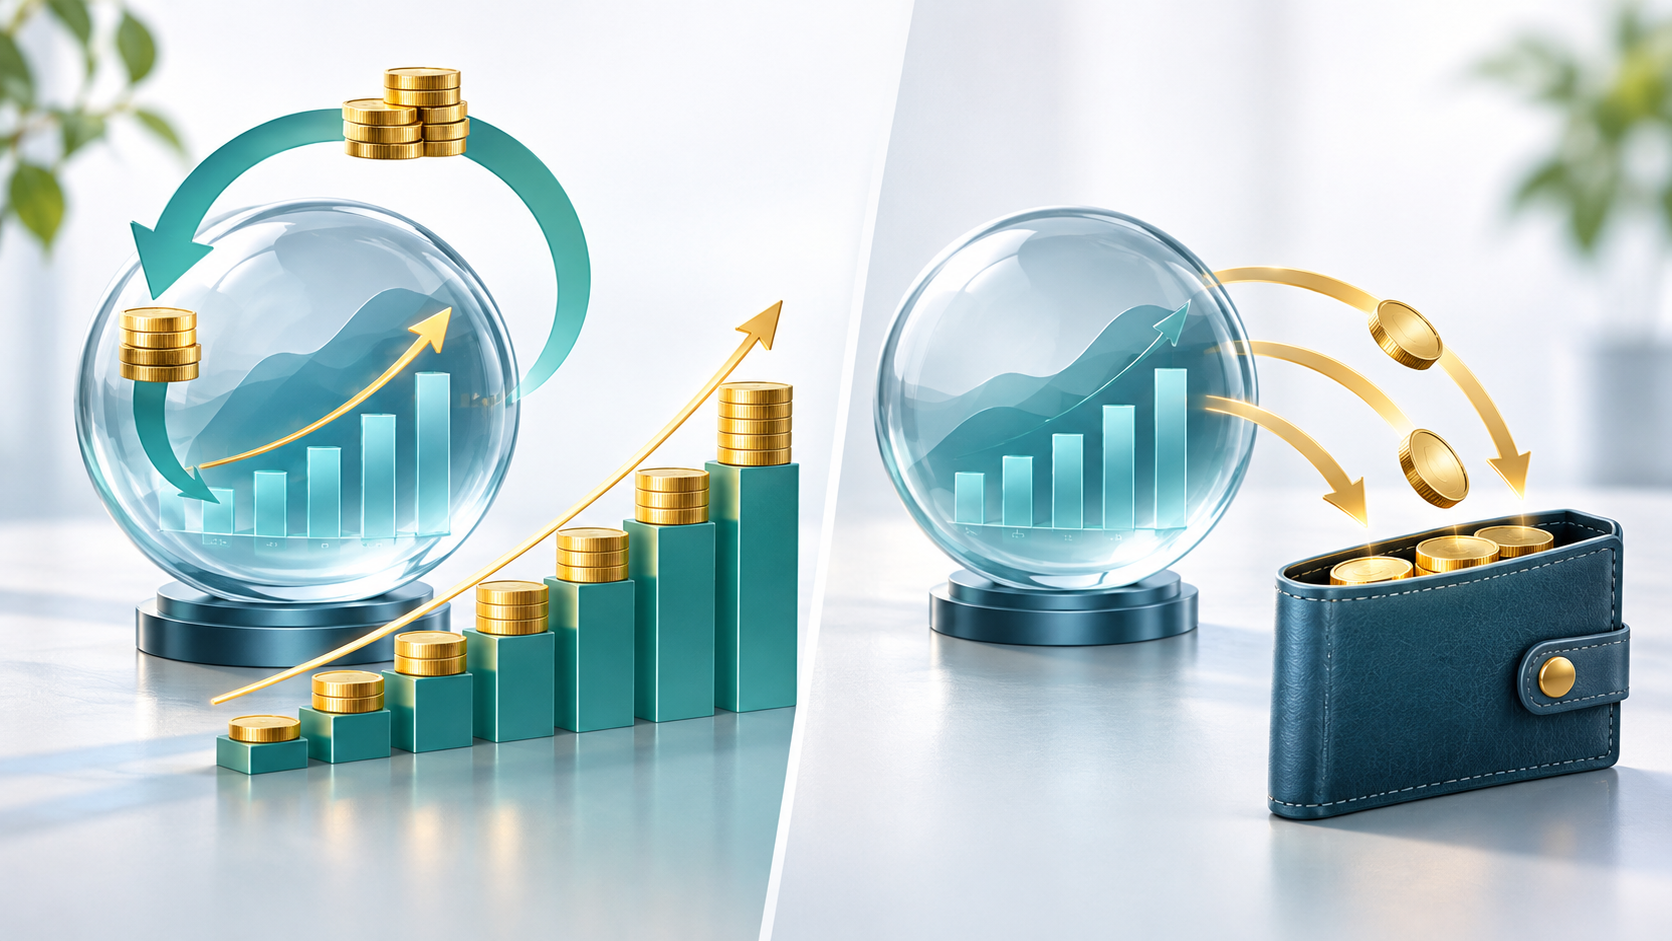
Два ETF можуть відстежувати один і той самий індекс, володіти практично однаковими компаніями та мати дуже схожі витрати — але поводитися для інвестора по-різному.
Причина часто ховається в одному слові біля назви фонду:
Accumulating або Distributing.
На перший погляд це дрібниця. Насправді від класу фонду залежить:
- чи будете ви отримувати дивіденди грошима;
- чи реінвестуватиме їх фонд автоматично;
- чи потрібно вам самостійно купувати додаткові частки;
- скільки грошових операцій з’явиться на брокерському рахунку;
- як виглядатиме податковий облік.
Для довгострокового інвестора це одна з тих характеристик ETF, яку краще визначити до першої покупки.
Коротка відповідь
Якщо максимально просто:
- Accumulating ETF — дивіденди залишаються всередині фонду та автоматично реінвестуються;
- Distributing ETF — дивіденди періодично виплачуються інвестору грошима.
Для людини, яка формує капітал на 10–20 років і не потребує регулярних виплат, accumulating-клас часто зручніший.
Для інвестора, який хоче отримувати грошовий потік із портфеля, distributing-клас може бути логічнішим.
Але універсально кращого варіанта немає.
Що відбувається всередині ETF
Припустимо, ETF володіє акціями сотень компаній.
Частина цих компаній виплачує дивіденди.
Наприклад:
- Microsoft;
- Apple;
- Nestlé;
- Johnson & Johnson;
- Procter & Gamble;
- інші компанії фонду.
Ці дивіденди спочатку надходять самому фонду.
Далі все залежить від класу ETF.
Як працює Accumulating ETF
Accumulating часто позначається:
- Acc;
- Accumulating;
- Capitalising у документації деяких фондів.
Фонд отримує дивіденди від компаній і не виплачує їх вам окремо.
Замість цього дохід залишається всередині фонду та реінвестується.
Тобто схема виглядає так:
компанії → дивіденди → ETF → автоматичне реінвестування.
Інвестору не потрібно нічого натискати.
Що бачить інвестор
Ви не побачите на брокерському балансі окремий платіж:
«Dividend + €23,40».
Натомість дохід залишається частиною активів фонду.
За інших рівних умов це відображається у вартості частки ETF.
Тобто капітал продовжує працювати без вашого ручного втручання.
Як працює Distributing ETF
Distributing може позначатися:
- Dist;
- Distributing;
- Income;
- Inc.
У цьому випадку фонд накопичує дивідендний дохід і періодично виплачує його інвесторам.
Частота залежить від конкретного ETF.
Наприклад:
- щомісяця;
- щокварталу;
- раз на пів року;
- раз на рік.
Схема:
компанії → дивіденди → ETF → грошова виплата інвестору.
Приклад із €10 000
Припустимо, два фонди мають однаковий портфель.
Умовно портфель генерує 2% дивідендного доходу на рік.
При капіталі €10 000 це близько:
€200 до оподаткування та витрат.
Accumulating
Ці €200 залишаються у фонді та продовжують працювати.
Distributing
Ці €200 або відповідні частини протягом року надходять на брокерський грошовий баланс.
Після цього ви можете:
- вивести їх;
- залишити грошима;
- реінвестувати вручну.
Чи означає це, що Accumulating дає вищу дохідність
Не автоматично.
Якщо два класи мають однаковий портфель, а інвестор повністю реінвестує всі дивіденди distributing-класу без втрат, економічна логіка буде дуже схожою.
Різниця полягає передусім у:
- моменті отримання грошей;
- ручному або автоматичному реінвестуванні;
- комісіях;
- податковому та операційному обліку.
Головна перевага Accumulating — автоматизація
Для довгострокового інвестора це сильна перевага.
Уявімо, що ETF виплатив би вам €37.
Що робити з цією сумою?
Якщо одна частка ETF коштує €130, €37 може просто лежати на рахунку.
Щоб реінвестувати дивіденди вручну, потрібно:
- дочекатися виплати;
- перевірити залишок;
- за потреби додати гроші;
- створити новий ордер;
- можливо заплатити брокерську комісію.
В accumulating-фонді цього процесу немає.
Ефект складного відсотка
Складний відсоток працює тоді, коли отриманий дохід також починає генерувати новий дохід.
Саме тому реінвестування має велике значення на довгому горизонті.
Умовний приклад:
€10 000 ростуть у середньому на 7% на рік.
Без урахування податків, інфляції та реальних коливань ринку:
| Період | Умовна сума |
|---|---|
| 10 років | ≈ €19 700 |
| 20 років | ≈ €38 700 |
| 30 років | ≈ €76 100 |
Це не прогноз дохідності ETF.
Приклад лише показує, чому автоматичне реінвестування доходу може бути важливим на довгому горизонті.
Навіщо тоді взагалі потрібен Distributing ETF
Тому що далеко не всі інвестори формують капітал.
Частина вже має накопичений портфель і хоче отримувати з нього регулярний дохід.
Наприклад:
- людина на пенсії;
- інвестор, який частково живе за рахунок портфеля;
- людина, яка хоче регулярний cash flow;
- інвестор, який свідомо самостійно розподіляє дивіденди між іншими активами.
Для таких задач distributing-клас може бути зручнішим.
Приклад портфеля €100 000
Уявімо, що великий портфель генерує умовно €2 000–3 000 дивідендного доходу на рік.
Якщо власник уже не хоче збільшувати портфель, а використовує частину доходу на життя, distributing ETF може:
- автоматично створювати грошовий потік;
- зменшити потребу продавати частки;
- спростити психологічне сприйняття доходу.
Але економічно дивіденд не є «безкоштовними грошима».
Після розподілу частина вартості залишає фонд у вигляді виплати.
Дивіденди не є додатковим бонусом поверх дохідності
Це поширена помилка.
Наприклад, людина бачить:
«ETF виріс на 7% і ще платить 3% дивідендів, значить я зароблю 10%».
Так рахувати не можна без розуміння total return.
Для оцінки результату важлива загальна дохідність:
зміна вартості + отриманий дохід.
В accumulating-класі значна частина цього доходу залишається всередині фонду.
У distributing — виплачується назовні.
Податки для українського інвестора
Саме тут різниця стає особливо практичною.
Для податкового резидента України іноземні доходи підлягають декларуванню відповідно до Податкового кодексу.
За актуальними роз’ясненнями ДПС дивіденди, отримані від нерезидента, оподатковуються:
- 9% ПДФО;
- 5% військового збору.
Тобто фактична грошова дивідендна виплата на брокерський рахунок — це не просто приємний cash flow.
Вона також створює окрему податкову подію, яку потрібно враховувати при декларуванні.
А що з Accumulating ETF
У accumulating-класі інвестор не отримує дивідендну виплату на свій брокерський баланс.
Дохід реінвестується на рівні самого фонду.
Це операційно спрощує ситуацію: у виписці немає постійних дрібних виплат, які потрібно окремо відстежувати як отримані іноземні дивіденди.
Але це не означає, що accumulating ETF потрібно називати «безподатковим».
Таке формулювання було б неправильним.
Податкові наслідки можуть виникнути при продажу інвестиційного активу.
Податок при продажу ETF
ДПС визначає інвестиційний прибуток як позитивну різницю між:
доходом від продажу активу та документально підтвердженими витратами на його придбання.
За актуальними ставками позитивний інвестиційний прибуток оподатковується:
- 18% ПДФО;
- 5% військового збору.
Саме тому незалежно від класу ETF потрібно зберігати:
- брокерські звіти;
- підтвердження купівлі;
- вартість придбання;
- комісії;
- документи щодо продажу.
Чому Acc часто зручніший для українця, який накопичує капітал
Не через якусь «податкову магію».
А через комбінацію практичних факторів:
- немає регулярного cash flow, який потрібно вручну реінвестувати;
- менше дрібних операцій у брокерській виписці;
- менше необхідності створювати нові ордери;
- не виникає регулярна грошова дивідендна виплата інвестору;
- портфель легше залишити працювати на роки.
Для фази накопичення це часто дуже зручно.
Але податкові правила потрібно перевіряти на момент декларування
Податкове законодавство може змінюватися.
Також конкретна ситуація залежить від:
- податкового резидентства;
- країни доміцилю фонду;
- структури доходу;
- утриманого податку за кордоном;
- конкретних операцій інвестора.
Тому для значного портфеля краще не будувати податкову стратегію лише на статті в інтернеті.
Що таке подвійне оподаткування дивідендів
Дивіденди можуть проходити кілька рівнів оподаткування.
Наприклад:
- компанія виплачує дивіденд ETF;
- залежно від країни та структури фонду частина податку може бути утримана на рівні фонду;
- distributing ETF виплачує дохід інвестору;
- у податкового резидента України можуть виникати українські податкові зобов’язання.
Саме тому не можна дивитися лише на цифру dividend yield.
Структура ETF і його доміциль також мають значення.
Accumulating не означає, що дивідендів немає
Ще одна типова помилка.
Наприклад, VWCE є accumulating ETF.
Це не означає, що компанії всередині VWCE перестали виплачувати дивіденди.
Вони виплачують їх фонду.
Просто Vanguard реінвестує цей дохід усередині accumulating-класу замість грошової виплати власникам часток.
Тому правильніше казати:
«дивіденди не розподіляються інвестору»,
а не:
«цей ETF не має дивідендів».
На прикладі VWCE
Vanguard FTSE All-World UCITS ETF має accumulating-клас, відомий багатьом європейським інвесторам за тікером VWCE на певних EUR-лістингах.
Vanguard прямо зазначає, що всі дивіденди accumulating-класу реінвестуються.
Це робить VWCE популярним серед інвесторів, які хочуть:
- глобальний портфель;
- один ETF;
- автоматичне реінвестування;
- мінімум ручного обслуговування.
Сам VWCE детальніше розібраний у матеріалі «VWCE: що це за ETF».
Чи можна знайти один ETF у двох класах
Так.
Один фонд або одна стратегія можуть мати кілька share classes.
Наприклад:
- Accumulating;
- Distributing;
- різні валюти;
- різні біржові лістинги.
Тому однакова або дуже схожа назва ETF не гарантує, що ви дивитеся на потрібний клас.
ISIN тут особливо важливий
Перед купівлею перевіряйте не тільки тікер.
Тікер може відрізнятися залежно від біржі.
А accumulating і distributing класи матимуть різні ISIN.
Правильний порядок:
- знайти ETF на сайті провайдера;
- визначити потрібний клас;
- записати ISIN;
- знайти його у брокера;
- звірити назву, біржу та валюту.
Якщо ви тільки починаєте, окремо прочитайте гайд про купівлю UCITS ETF з України.
Чи впливає Acc або Dist на валютний ризик
Сам по собі клас розподілу доходу — ні.
Accumulating або Distributing описує, що відбувається з доходом фонду.
Це не визначає валютну структуру активів.
Наприклад, два класи одного глобального ETF можуть мати однакові компанії всередині, але один виплачує дивіденди, а другий їх реінвестує.
Чи впливає клас на TER
Іноді accumulating і distributing класи одного фонду мають однакові витрати.
Іноді параметри можуть відрізнятися.
Тому завжди потрібно дивитися конкретний KID або factsheet.
Не можна автоматично припускати:
«Acc завжди дешевший»
або
«Dist завжди дорожчий».
Що вигідніше при регулярних інвестиціях
Уявімо:
- ви інвестуєте €500 щомісяця;
- не плануєте забирати гроші 15 років;
- усі дивіденди все одно хочете реінвестувати.
Distributing-клас створює додатковий процес:
отримати дивіденд → накопичити достатню суму → створити новий ордер.
Якщо брокер має фіксовану комісію за операцію, часті дрібні реінвестиції можуть бути неефективними.
Accumulating робить це всередині фонду без окремого ордера інвестора.
Що вигідніше на етапі отримання доходу
Тепер інша ситуація.
Інвестор уже сформував великий портфель і хоче регулярно використовувати частину доходу.
У distributing ETF гроші можуть надходити автоматично.
В accumulating ETF для отримання cash flow потрібно продавати частину ETF.
Наприклад:
- портфель €200 000;
- потрібно €500 на місяць;
- інвестор періодично продає частки accumulating ETF.
Економічно це теж нормальна модель.
Тому думка «на пенсії обов’язково потрібні тільки дивідендні ETF» не є універсальним правилом.
Чи психологічно простіше отримувати дивіденди
Для частини людей — так.
Грошова виплата сприймається як:
«портфель приносить мені дохід».
Продаж частини ETF психологічно може здаватися:
«я з’їдаю свій капітал».
Але з погляду total return це не завжди принципово різні речі.
Важливіше, скільки активів залишається після вилучення грошей і яка загальна дохідність портфеля.
Чи варто купувати Acc і Dist одночасно
Зазвичай немає потреби купувати два класи одного й того самого фонду просто для диверсифікації.
Активи всередині можуть бути однаковими.
Наприклад:
50% Acc + 50% Dist
не створює ширшої географічної або секторної диверсифікації.
Ви лише ділите один інвестиційний підхід між двома способами розподілу доходу.
Коли така комбінація все ж може мати сенс
Наприклад, якщо частина портфеля використовується для поточного cash flow, а інша продовжує накопичувати капітал.
Але це вже конкретне завдання, а не універсальна рекомендація.
Як обрати клас перед покупкою у Freedom24
Перед створенням ордера перевірте:
- повну назву ETF;
- ISIN;
- Acc або Dist;
- біржу;
- валюту;
- KID;
- TER/OCF;
- тип інструменту.
Сам процес першої покупки ми окремо розібрали в статті про перший ETF у Freedom24.
Freedom24 та UCITS ETF
Якщо після власного порівняння брокерів ви вирішили використовувати Freedom24 для покупки доступних UCITS ETF, відкрити рахунок можна за партнерським посиланням Freedom24.
Інвестиції пов’язані з ризиком втрати капіталу. Перед купівлею перевіряйте конкретний share class, ISIN, KID, умови фонду та актуальні податкові правила.
Кому більше підходить Accumulating
Accumulating може бути логічнішим, якщо:
- ви формуєте капітал;
- горизонт 10+ років;
- дивіденди зараз не потрібні;
- усі виплати все одно реінвестували б;
- хочете мінімум ручних операцій;
- не хочете постійно накопичувати дрібний cash на брокерському рахунку.
Кому більше підходить Distributing
Distributing може бути логічнішим, якщо:
- вам потрібен регулярний грошовий потік;
- ви хочете використовувати дивіденди;
- не плануєте реінвестувати весь дохід;
- самостійно перерозподіляєте виплати між активами;
- готові вести окремий облік дивідендних надходжень.
Простий приклад для початківця
Інвестору 35 років.
Він має:
- окремий резерв;
- €5 000 для старту;
- план інвестувати ще €300–500 щомісяця;
- горизонт 15–20 років;
- не потребує доходу з портфеля зараз.
Для такого сценарію accumulating ETF може бути простішим:
вніс гроші → купив ETF → дохід автоматично реінвестується → продовжив регулярні покупки.
Інший приклад
Інвестор має великий сформований портфель і хоче отримувати частину доходу без регулярного продажу активів.
Для нього distributing-клас може бути психологічно та операційно зручнішим.
Тобто вибір визначається не віком фонду, не популярністю тікера і не порадами з форуму.
Він залежить від того, для чого вам портфель саме зараз.
Чек-лист перед вибором
| Питання | Acc | Dist |
|---|---|---|
| Хочу накопичувати капітал | ✓ | Можливо |
| Дивіденди зараз не потрібні | ✓ | — |
| Хочу автоматичне реінвестування | ✓ | — |
| Потрібен регулярний cash flow | — | ✓ |
| Хочу сам вирішувати, куди спрямувати дивіденди | — | ✓ |
| Хочу менше ручних операцій | ✓ | — |
Типові помилки
Думати, що Acc ETF не отримує дивідендів
Отримує. Просто фонд реінвестує їх усередині.
Вибирати Dist тільки через слово «дивіденди»
Грошова виплата сама по собі не означає вищу загальну дохідність.
Ігнорувати податковий облік
Грошові дивіденди від іноземного джерела створюють окремий дохід, який український податковий резидент повинен враховувати.
Не перевіряти ISIN
Accumulating та Distributing класи одного фонду — це різні share classes.
Купувати Acc і Dist «для диверсифікації»
Якщо базові активи однакові, додаткової ринкової диверсифікації це не створює.
Порівнювати тільки dividend yield
Для довгострокового результату важливіша total return та структура портфеля.
Поширені запитання
Що означає Acc в ETF?
Accumulating. Дохід фонду не виплачується власнику часток грошима, а накопичується та реінвестується всередині фонду.
Що означає Dist?
Distributing. ETF періодично розподіляє дохід між власниками часток.
Що краще для довгострокових інвестицій?
Якщо дивідендний дохід зараз не потрібен і мета — накопичення капіталу, accumulating-клас часто простіший. Але це не універсальна рекомендація.
Чи платить Accumulating ETF дивіденди?
Компанії всередині ETF можуть платити дивіденди фонду, але accumulating-клас не розподіляє їх вам грошовою виплатою — вони реінвестуються.
Чи потрібно платити податок із Distributing ETF в Україні?
Для податкового резидента України фактично отримані іноземні дивіденди підлягають декларуванню та оподаткуванню відповідно до чинного законодавства. Ставки та правила потрібно перевіряти на момент подання декларації.
Accumulating ETF не оподатковується?
Так говорити неправильно. Відсутність грошової дивідендної виплати не означає повну відсутність податкових зобов’язань. При продажу ETF може виникати оподатковуваний інвестиційний прибуток.
Чи можна перейти з Dist на Acc?
Зазвичай це різні цінні папери. Перехід може вимагати продажу одного класу та купівлі іншого, що може мати комісійні й податкові наслідки.
Чи є VWCE accumulating?
Популярний клас Vanguard FTSE All-World UCITS ETF з ISIN IE00BK5BQT80 є accumulating.
Чи потрібно вручну реінвестувати дивіденди в Acc?
Ні. Саме це і є одна з основних функцій accumulating-класу.
Висновок
Різниця між Accumulating та Distributing ETF дуже проста за механікою, але важлива для всієї інвестиційної стратегії.
Accumulating:
дохід залишається у фонді → автоматично реінвестується → менше ручних операцій.
Distributing:
дохід виплачується інвестору → з’являється cash flow → ви самі вирішуєте, що з ним робити.
Для українського інвестора на етапі накопичення капіталу Accumulating часто є простішим варіантом через автоматичне реінвестування та меншу кількість окремих грошових виплат.
Але якщо портфель уже створений і вам потрібен регулярний дохід, Distributing може краще відповідати вашій меті.
Тому правильне питання не:
«Що краще — Acc чи Dist?»
А:
«Мені зараз потрібно накопичувати капітал чи отримувати з нього грошовий потік?»
Матеріал має інформаційний характер і не є індивідуальною інвестиційною або податковою рекомендацією. Податкові правила можуть змінюватися, тому перед декларуванням значних інвестиційних доходів варто перевірити актуальні норми або проконсультуватися з податковим спеціалістом.